Erbbauzins
In diesem Beitrag erklären wir Ihnen alles über Erbbauzins
➤ Erbbauzins: Berechnung, Erhöhung und Einfluss auf den Immobilienwert
➤ Das Wichtigste zum Erbbauzins in Kürze
➤ Gibt es einen gesetzlichen Erbbauzinssatz?
➤ Wie lässt sich der Erbbauzins berechnen?
➤ Wann darf der Erbbauzins erhöht werden?
➤ Wie beeinflusst der Erbbauzins den Immobilienwert?
➤ Kaufpreis und Erbbauzins gemeinsam betrachten
➤ Checkliste: Erbbauzins vor dem Kauf prüfen
Erbbauzins: Berechnung, Erhöhung und Einfluss auf den Immobilienwert
Wer eine Immobilie im Erbbaurecht kauft, muss den Grund und Boden nicht mit erwerben. Im Gegenzug wird regelmäßig ein Erbbauzins an den Grundstückseigentümer gezahlt. Er gehört neben Kaufpreis, Finanzierung und Bewirtschaftung zu den Kosten, die vor einer Entscheidung langfristig eingeordnet werden sollten.
Wie hoch der Erbbauzins ist, lässt sich nicht mit einem allgemeingültigen Prozentsatz beantworten. Maßgeblich sind der konkrete Erbbaurechtsvertrag, die dort festgelegte Ausgangsberechnung und mögliche Anpassungsklauseln.
Darüber hinaus erklärt unser Ratgeber „Erbbaurecht und Erbpacht: Was ist das und worauf kommt es an?“ ausführlich die rechtlichen Grundlagen des Modells, das Erbbaugrundbuch, den Heimfall und die Stillhalteerklärung.
Das Wichtigste zum Erbbauzins in Kürze
➤ Der Erbbauzins ist die wiederkehrende Gegenleistung für die Bestellung eines Erbbaurechts.
➤ Seine Höhe und Fälligkeit ergeben sich aus dem Erbbaurechtsvertrag.
➤ Das Erbbaurechtsgesetz schreibt keinen allgemeinen Erbbauzinssatz vor.
➤ Eine Indexierung oder andere Anpassung gilt nur, wenn sie vertraglich vereinbart wurde.
➤ Bei Wohnzwecken begrenzt § 9a ErbbauRG einen vertraglichen Erhöhungsanspruch.
➤ Bei der Wertermittlung wird unter anderem die Differenz zwischen angemessenem und erzielbarem Erbbauzins betrachtet.
Was ist der Erbbauzins?
Der Erbbauzins ist die wiederkehrende Zahlung, die Erbbauberechtigte und Grundstückseigentümer für die Einräumung des Erbbaurechts vereinbaren. Nach § 9 ErbbauRG gelten für den Erbbauzins die Vorschriften des BGB über Reallasten entsprechend. Die Zahlungspflicht kann dadurch dinglich am Erbbaurecht gesichert sein.
Dabei ist der Erbbauzins vom Kaufpreis des Erbbaurechts und von den Kosten einer Finanzierung zu unterscheiden.
Beim Erwerb können daher mehrere finanzielle Belastungen nebeneinander bestehen:
- Der einmalige Kaufpreis für das Erbbaurecht einschließlich des zugeordneten Gebäudes
- Der wiederkehrende Erbbauzins an den Grundstückseigentümer
- Zins und Tilgung für ein aufgenommenes Darlehen sowie
- Laufende Bewirtschaftungskosten wie Instandhaltung, Versicherung, Abgaben und Betriebskosten
Gibt es einen gesetzlichen Erbbauzinssatz?
Nein. Das Erbbaurechtsgesetz legt keinen einheitlichen Prozentsatz fest, der für alle Grundstücke und Verträge gilt. Die Höhe des anfänglichen Erbbauzinses wird vertraglich vereinbart.
Bei der Festlegung können unter anderem der Wert und die Nutzung des Grundstücks, die Lage, die geplante Bebauung, die Vertragslaufzeit und die wirtschaftlichen Ziele des Erbbaurechtsgebers eine Rolle spielen. Kommunen, Kirchen, Stiftungen oder private Eigentümer können außerdem unterschiedliche Vergabemodelle und Förderziele verfolgen.
Ein in einem Beispiel genannter Prozentsatz darf deshalb nicht ohne Prüfung als allgemein marktüblich oder angemessen übernommen werden. Für die Bewertung ist auf die Verhältnisse am jeweiligen Wertermittlungsstichtag und auf den konkreten Vertrag abzustellen.
Wie lässt sich der Erbbauzins berechnen?
Viele Verträge bestimmen den anfänglichen Erbbauzins anhand eines Bodenwertes und eines vereinbarten Erbbauzinssatzes. Allerdings muss im Vertrag geprüft werden, ob diese Berechnung im Einzelfall gilt.
Die vereinfachte Formel lautet in diesem Fall:
| Bodenwert × Vereinbarter Erbbauzinssatz = jährlicher Erbbauzins |
Fiktives Rechenbeispiel
Das folgende Beispiel dient ausschließlich der Veranschaulichung. Der angenommene Zinssatz ist keine Aussage über einen marktüblichen oder angemessenen Erbbauzinssatz.
Fiktive Modellrechnung zum Erbbauzins
| Annahme | Wert |
| Angenommener Bodenwert | 200.000 Euro |
| Im Beispiel vereinbarter Erbbauzinssatz | 3 Prozent |
| Jährlicher Erbbauzins | 6.000 Euro |
| Rechnerischer Monatsbetrag | 500 Euro |
Ohne eine Erhöhung würden über zehn Jahre nominal 60.000 Euro gezahlt. Diese einfache Addition ist jedoch keine Immobilienbewertung. Sie berücksichtigt weder den Zeitwert des Geldes noch mögliche Anpassungen, die Restlaufzeit, die Finanzierungskosten, die Entschädigung am Vertragsende oder den Wert des Gebäudes.
Wird immer der aktuelle Bodenwert verwendet?
Nicht zwingend. Welche Bemessungsgrundlage gilt, ergibt sich aus dem Erbbaurechtsvertrag. Beispielsweise kann ein bestehender Erbbauzins auf einem früheren Ausgangswert beruhen. Der Vertrag kann zudem festlegen, ob, wann und nach welchem Maßstab Veränderungen berücksichtigt werden. Aus einem aktuellen Bodenrichtwert allein lässt sich deshalb nicht automatisch der geschuldete Erbbauzins ableiten. Aus einem aktuellen Bodenrichtwert allein lässt sich deshalb nicht automatisch der geschuldete Erbbauzins ableiten.
Grundlagen zur Ermittlung und Einordnung von Boden- und Grundstückswerten enthält der WertAtlas-Ratgeber „Grundstückswert ermitteln“.
Wann darf der Erbbauzins erhöht werden?
Eine Erhöhung setzt zunächst eine vertragliche Grundlage voraus. Der Erbbauzins steigt nicht automatisch, nur weil Bodenwerte, Verbraucherpreise oder andere wirtschaftliche Größen gestiegen sind.
Dient das Bauwerk Wohnzwecken, begrenzt § 9a ErbbauRG einen vereinbarten Erhöhungsanspruch. Eine Erhöhung darf unter Berücksichtigung aller Umstände des Einzelfalls nicht unbillig sein. Regelmäßig ist sie unbillig, soweit sie über die seit Vertragsschluss eingetretene Veränderung der allgemeinen wirtschaftlichen Verhältnisse hinausgeht.
Ein Anspruch auf Erhöhung darf bei einem zu Wohnzwecken genutzten Bauwerk frühestens drei Jahre nach Vertragsschluss und nach einer erfolgten Erhöhung frühestens drei Jahre nach der jeweils letzten Erhöhung geltend gemacht werden. Daraus folgt jedoch keine automatische Erhöhung in einem festen Dreijahresrhythmus.
Erbbauzins und Verbraucherpreisindex
Viele Verträge enthalten eine Wertsicherungs- oder Indexklausel. Sie kann den Erbbauzins beispielsweise an einen Preisindex koppeln. Eine solche Verbindung besteht nur, wenn sie vertraglich vereinbart wurde.
Vor einer Neuberechnung sollten mindestens vier Punkte geprüft werden:
Erbbauzins neu berechnen: Diese Punkte sollten geprüft werden
| Prüfschritt | Zu klärende Frage | Benötigte Grundlage |
| 1. Vertragsgrundlage | Ist eine Erhöhung überhaupt vereinbart? | Erbbaurechtsvertrag und Nachträge |
| 2. Maßstab | Welcher Index oder welche andere Bemessungsgrundlage gilt? | Wortlaut der Anpassungsklausel |
| 3. Zeitpunkt | Sind vertragliche und gesetzliche Fristen eingehalten? | Vertragsdatum und frühere Erhöhungen |
| 4. Berechnung | Ist der neue Betrag nachvollziehbar hergeleitet? | Ausgangswert, Bezugsgrößen und Berechnungsnachweis |
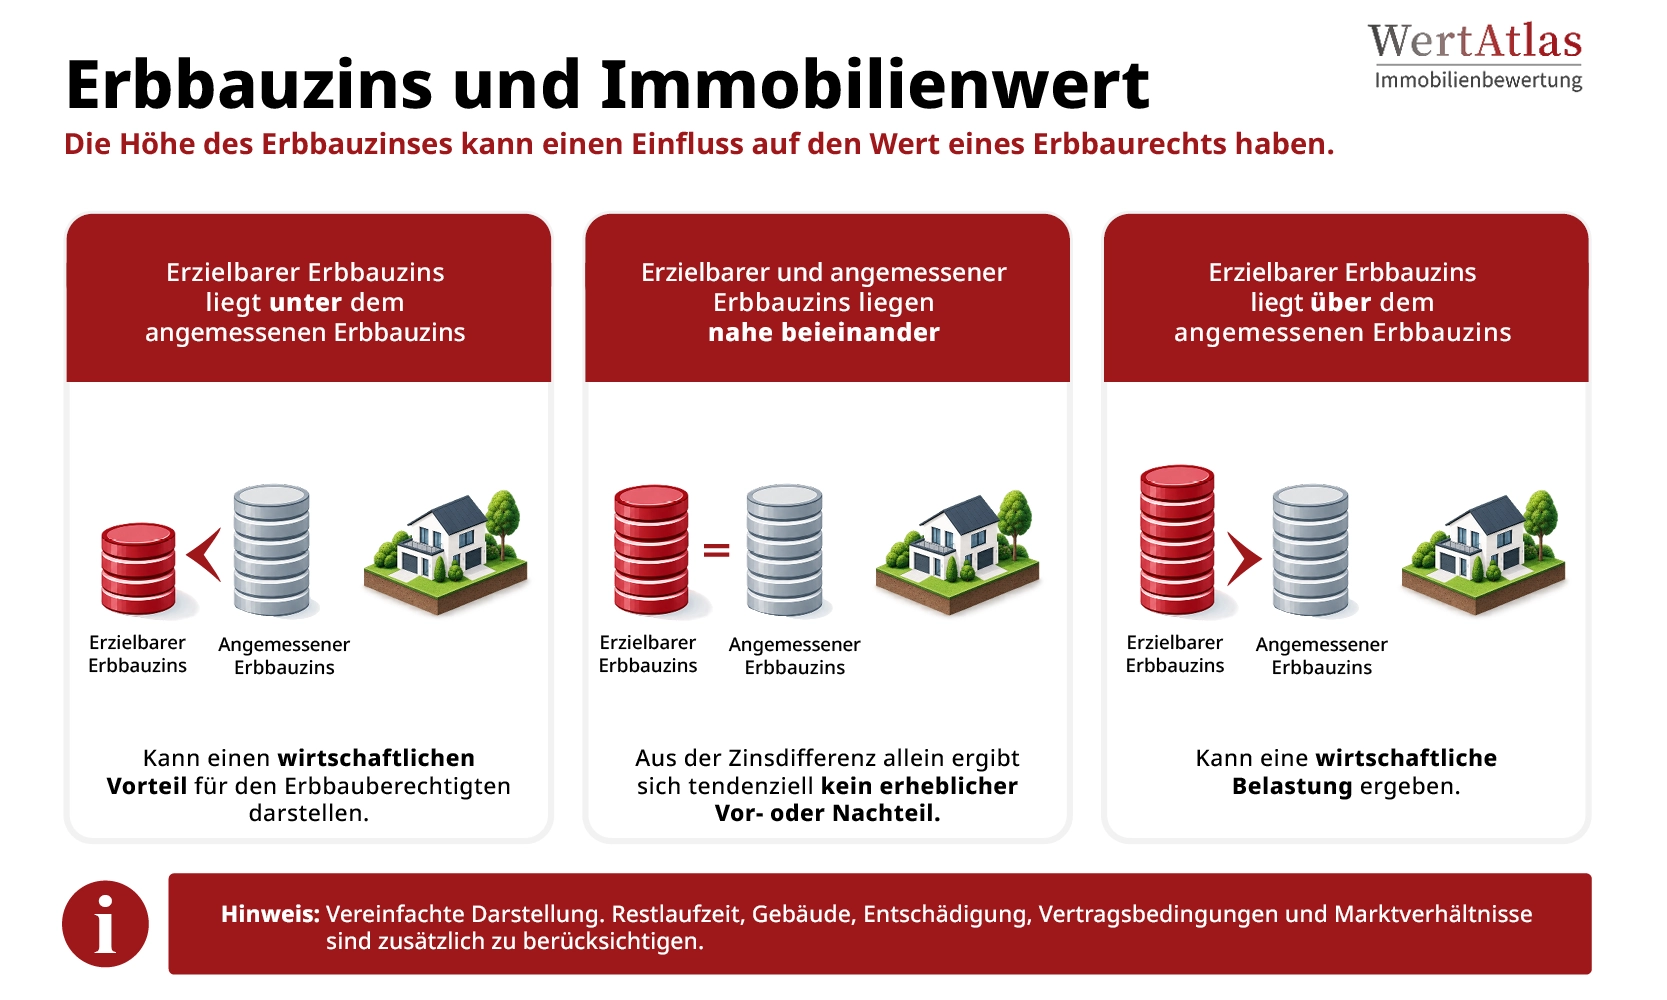
Wie beeinflusst der Erbbauzins den Immobilienwert?
Was bedeutet das praktisch?
Kaufpreis und Erbbauzins gemeinsam betrachten
Eine Immobilie im Erbbaurecht kann einen niedrigeren Kaufpreis haben als ein vergleichbares Objekt einschließlich Grundstück. Daraus folgt nicht automatisch, dass das Angebot wirtschaftlich günstiger ist.
Für einen belastbaren Vergleich sollten insbesondere folgende Punkte gemeinsam betrachtet werden:
➤ Kaufpreis, vorhandenes Eigenkapital und Finanzierungskosten
➤ aktueller Erbbauzins und vertragliche Anpassungsklausel
➤ verbleibende Laufzeit des Erbbaurechts
➤ Entschädigung und mögliche Verlängerung am Vertragsende
➤ vertragliche Beschränkungen für Nutzung, Umbau, Belastung und Veräußerung sowie
➤ Finanzierbarkeit und voraussichtliche Wiederverkäuflichkeit
Eine bloße Addition des heutigen Erbbauzinses über mehrere Jahrzehnte ist keine vollständige Wirtschaftlichkeits- oder Verkehrswertermittlung. Sie berücksichtigt weder zukünftige Anpassungen noch Abzinsung, Finanzierung, Gebäudewert, Vertragsende oder Marktverhältnisse.
Checkliste: Erbbauzins vor dem Kauf prüfen
Wie hoch ist der aktuelle Jahres- und Monatsbetrag?
Wann wurde der Erbbauzins zuletzt angepasst?
Welche Ausgangsgröße und welcher Berechnungsmaßstab stehen im Vertrag?
Enthält der Vertrag eine Index-, Wert- oder andere Anpassungsklausel?
Wann darf die nächste Erhöhung verlangt werden?
Sind frühere Erhöhungen nachvollziehbar dokumentiert?
Bestehen Zahlungsrückstände oder offene Auseinandersetzungen?
Wie lang ist die verbleibende Laufzeit des Erbbaurechts?
Wie verhält sich die laufende Belastung zum Kaufpreisvorteil?
Wie wirkt sich der Erbbauzins auf Finanzierung, Wiederverkauf und Verkehrswert aus?
Erbbauzins professionell bewerten lassen
Eine fachgerechte Immobilienbewertung betrachtet den Erbbauzins nicht isoliert. Dabei berücksichtigt die Immobilienbewertung den Erbbauzins gemeinsam mit dem Erbbaurechtsvertrag, der Restlaufzeit, dem Gebäude, den Grundbucheintragungen und den Marktverhältnissen.
Für Kauf- und Verkaufsentscheidungen kann ein Kurzgutachten eine kompakte Bewertungsgrundlage bieten. Für gerichtliche, behördliche oder andere offizielle Anlässe kommt insbesondere ein Verkehrswertgutachten in Betracht.
Sie möchten wissen, ob der Kaufpreis einer Immobilie im Erbbaurecht angemessen ist? WertAtlas berücksichtigt den Erbbauzins und die weiteren wertrelevanten Vertragsbedingungen bei der Immobilienbewertung. Lassen Sie sich kostenlos und unverbindlich beraten.
Fazit: Erbbauzins nicht nur nach dem aktuellen Zahlbetrag beurteilen
Der Erbbauzins ist die wiederkehrende Gegenleistung für ein Erbbaurecht. Seine Höhe und mögliche Anpassung ergeben sich aus dem Vertrag; einen einheitlichen gesetzlichen Erbbauzinssatz gibt es nicht.
Für Käufer ist deshalb nicht nur der heutige Jahresbetrag wichtig. Auch Anpassungsklausel, Restlaufzeit, Kaufpreis, Finanzierung, Entschädigung und Auswirkungen auf den Verkehrswert müssen gemeinsam betrachtet werden.
Ob ein Erbbauzins wirtschaftlich günstig oder nachteilig ist, lässt sich erst im Zusammenhang mit dem gesamten Erbbaurechtsvertrag und den Marktverhältnissen beurteilen.
Stand: 3. September 2026. Dieser Ratgeber dient der allgemeinen Information und ersetzt keine individuelle Rechts-, Steuer- oder Finanzierungsberatung.
Über den Autor:
Jetzt Betrag teilen!
