Restnutzungsdauer-Gutachten
Wirtschaftliche Lebensdauer sachgerecht ermitteln
Restnutzungsdauer-Gutachten
Fachbereich Restnutzungsdauer-Gutachten: Die Sehrgutachter
WertAtlas bietet Ihnen mit Die Sehrgutachter einen spezialisierten Fachbereich für Restnutzungsdauer-Gutachten. Unsere zertifizierten Sachverständigen prüfen, wie lange Ihre Immobilie wirtschaftlich voraussichtlich noch nutzbar ist – nachvollziehbar, fachgerecht und mit Blick auf die steuerliche Anerkennung.
Ein Restnutzungsdauer-Gutachten kann die Grundlage dafür schaffen, die Abschreibung Ihrer vermieteten Immobilie realistischer anzusetzen.
Das Ziel: eine höhere AfA, eine geringere Steuerlast und mehr wirtschaftlicher Spielraum
Hinweis: Die dargestellten Informationen zu AfA und möglichen steuerlichen Auswirkungen dienen der allgemeinen Information und stellen keine individuelle steuerliche Beratung dar.

Jeels Szepanek | Die Sehrgutachter
Jeels Szepanek ist zertifizierter Sachverständiger für die Markt- und Beleihungswertermittlung (Sprengnetter Akademie) sowie gemäß DIN EN ISO/IEC 17024 als Sachverständiger durch ZIS Sprengnetter (S) zertifiziert.
Mit seiner Ausbildung und seinem Fachwissen unterstützt er die professionelle Bewertung von Immobilien nach anerkannten Bewertungsstandards.

Philipp Hermecke | Gründer & Geschäftsführer
Gründer und Geschäftsführer sowie zertifizierter Sachverständiger für Immobilienbewertung (Gemäß DIN EN ISO/IEC 17024 zertifizierter Sachverständiger, ZIS Sprengnetter Zert S). DEKRA-zertifizierter Sachverständiger D3 für komplexe Wohn- und Gewerbeimmobilien, Qualifizierter Wertermittler (HypZert) im Kleindarlehensbereich und Dozent für Immobilienbewertung an der Sprengnetter Akademie.

Jennifer Klix | Die Sehrgutachter
Jennifer Klix ist zertifizierte Sachverständige für die Markt- und Beleihungswertermittlung (Sprengnetter Akademie) und ist gemäß DIN EN ISO/IEC 17024 zertifizierte Sachverständige ZIS Sprengnetter (S).
Zudem ist Jenny DEKRA-zertifizierte Sachverständige D1 für Standard Ein- und Zweifamilienhäuser.
Warum ein Restnutzungsdauer-Gutachten sinnvoll ist
Viele vermietete Immobilien werden steuerlich pauschal über eine lange Nutzungsdauer abgeschrieben. In der Praxis entspricht diese pauschale Annahme jedoch nicht immer dem tatsächlichen baulichen, technischen und wirtschaftlichen Zustand des Gebäudes.
Ein Restnutzungsdauer-Gutachten bewertet die Immobilie individuell. Dabei werden unter anderem Baujahr, Modernisierungsstand, baulicher Zustand, energetische Qualität und mögliche Instandhaltungsrückstände berücksichtigt.
Das Ergebnis kann eine kürzere wirtschaftliche Restnutzungsdauer sein. Dadurch kann sich die jährliche Abschreibung erhöhen – und die Steuerlast sinken.
Ihr Vorteil: höhere AfA und weniger Steuerlast
Wenn die tatsächliche Restnutzungsdauer einer Immobilie kürzer ist als die pauschal angesetzte Nutzungsdauer, kann sich die steuerliche Abschreibung deutlich verbessern.
Beispiel: Wird eine Immobilie regulär mit 2 % pro Jahr abgeschrieben, entspricht das einer Nutzungsdauer von 50 Jahren. Ergibt das Gutachten jedoch eine Restnutzungsdauer von 20 Jahren, kann sich daraus eine jährliche Abschreibung von 5 % ergeben.
Das kann jedes Jahr zu einer spürbaren Steuerersparnis führen – besonders bei vermieteten Bestandsimmobilien.
Hinweis: Das dargestellte Beispiel dient ausschließlich der Veranschaulichung und stellt keine steuerliche Beratung dar. Die tatsächliche Abschreibung und die steuerlichen Auswirkungen hängen vom jeweiligen Einzelfall ab. Bitte stimmen Sie die steuerliche Beurteilung mit Ihrer Steuerberaterin oder Ihrem Steuerberater ab.
Welche Abschreibungsdauern gelten nach § 7 EStG?
Die gesetzliche Gebäudeabschreibung orientiert sich an pauschalen Nutzungsdauern.
Mit einem Restnutzungsdauer-Gutachten kann die tatsächliche wirtschaftliche Nutzungsdauer individuell nachgewiesen werden.
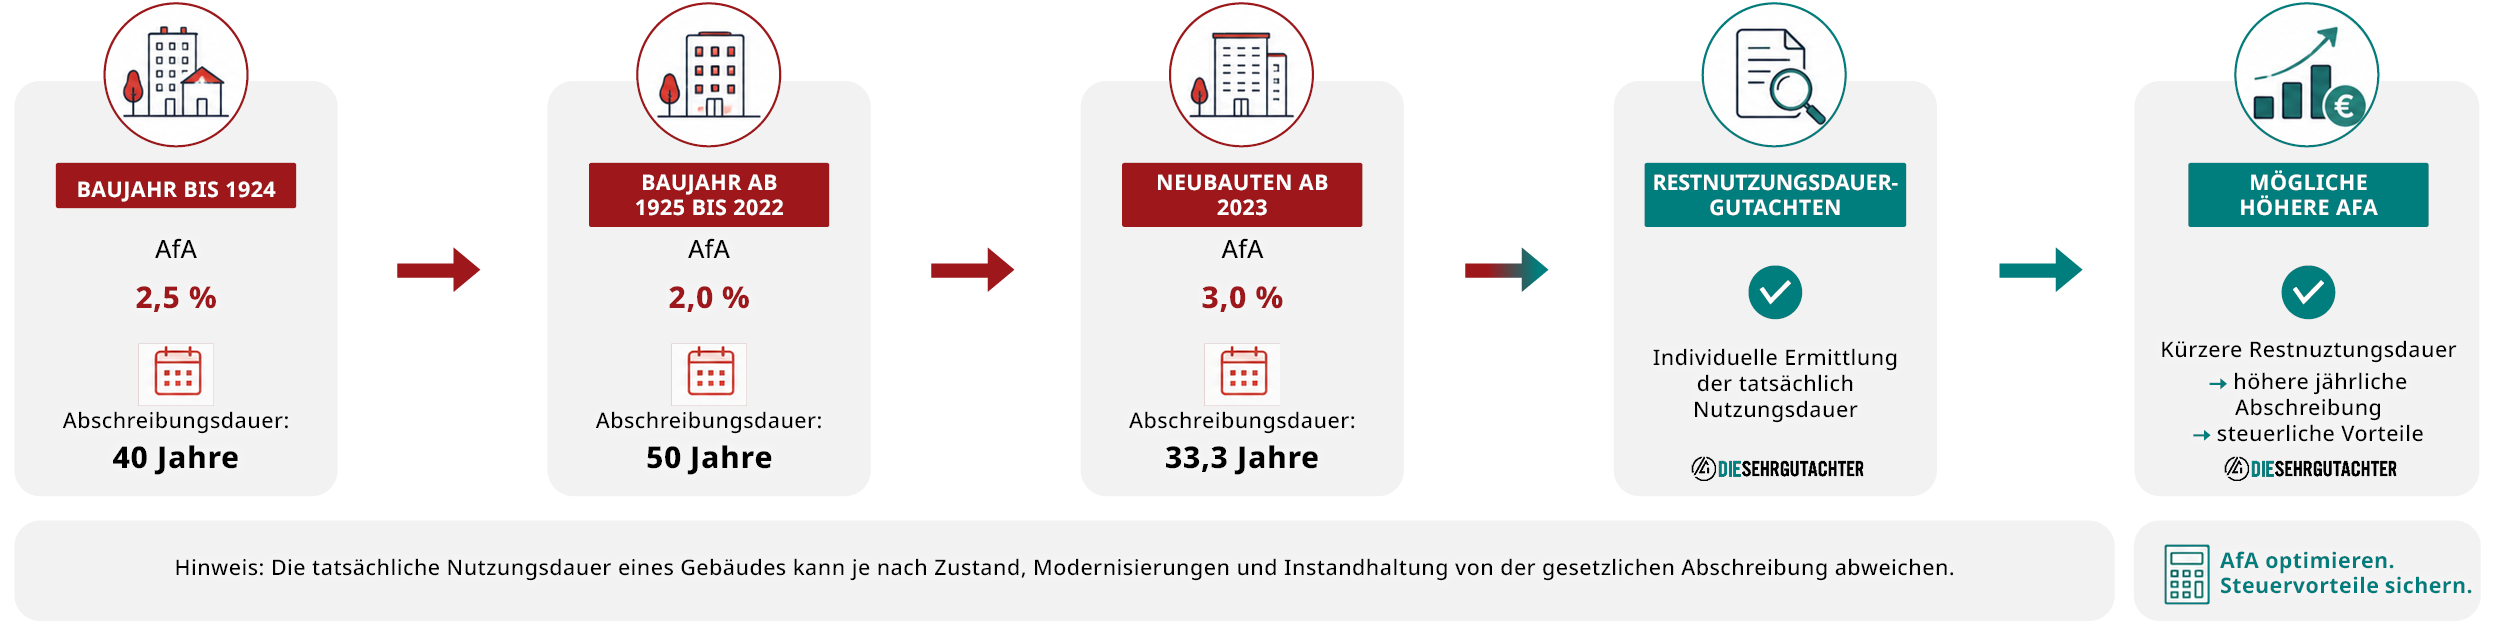
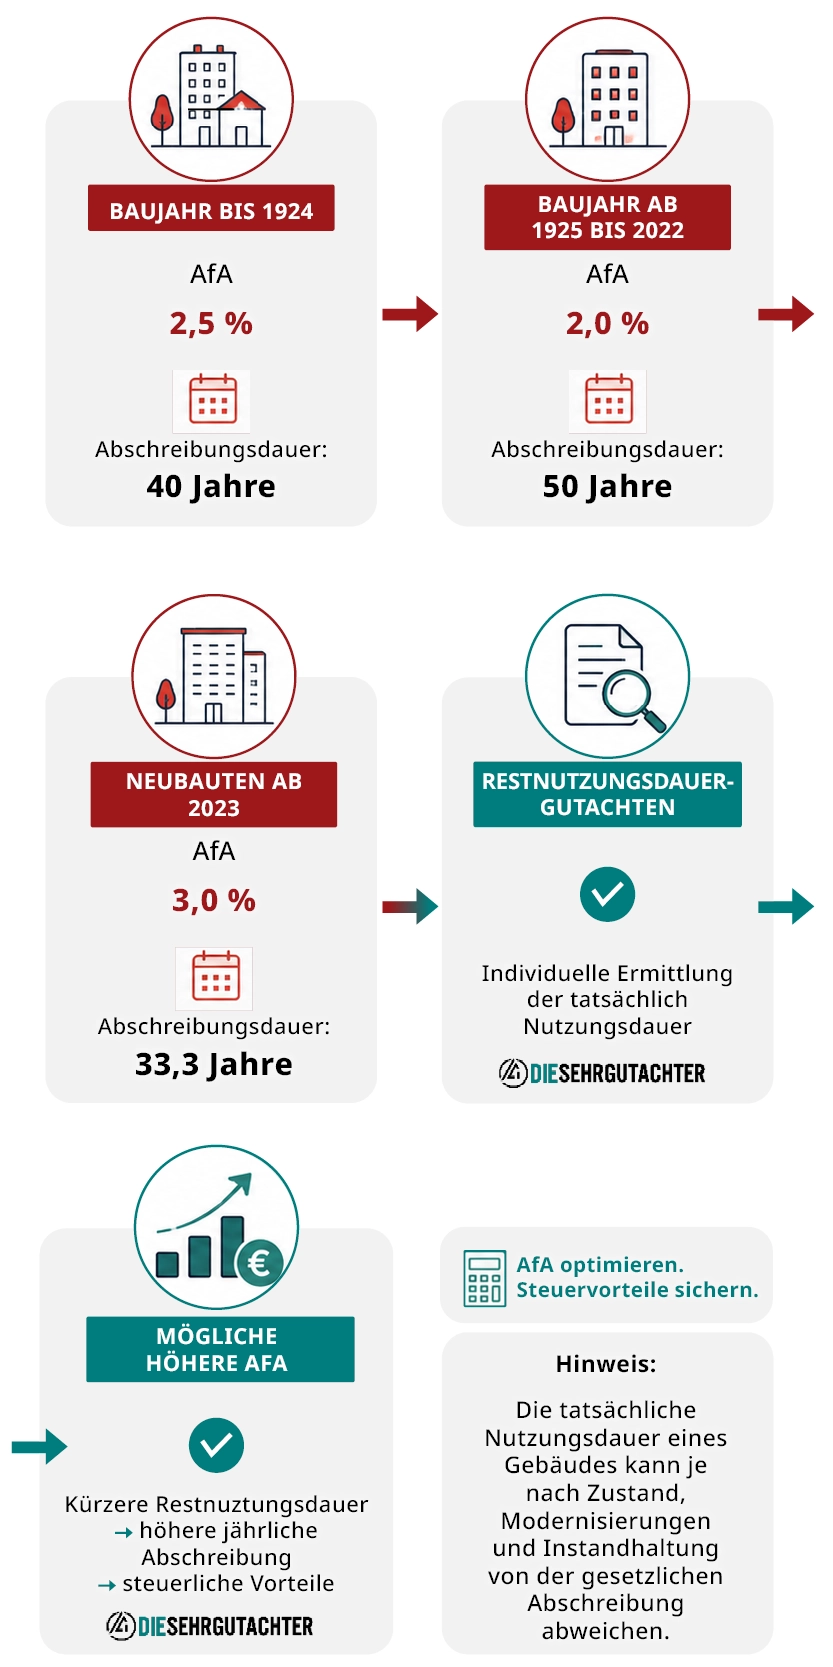
Hinweis: Die Darstellung dient der allgemeinen Veranschaulichung. Die tatsächliche Abschreibung kann im Einzelfall abweichen. Eine individuelle steuerliche Beratung erfolgt nicht.
Ablauf & Dauer der Erstellung
Diese Objekte passen zum Restnutzungsdauer-Gutachten
✓ Kostenfreie Erstberatung: Klärung des Bewertungsanlasses und der benötigten Objektunterlagen.
✓ Unterlagencheck: Sichtung und Prüfung der für die Begutachtung relevanten Objektunterlagen.
✓ Persönlicher Ortstermin: Das Bewertungsobjekt wird grundsätzlich vor Ort durch einen gemäß DIN EN ISO/IEC 17024 zertifizierten Sachverständigen besichtigt. Dabei werden die für die Herleitung der tatsächlichen Restnutzungsdauer relevanten baulichen und technischen Gegebenheiten aufgenommen und dokumentiert.
✓ Analyse durch Die Sehrgutachter: Auf Grundlage der Objektunterlagen und der Feststellungen aus dem Ortstermin wird die tatsächliche Restnutzungsdauer fachlich nachvollziehbar hergeleitet und im Gutachten dokumentiert.
✓ Gutachtenerstellung: Die Ergebnisse der Begutachtung und die Herleitung der tatsächlichen Restnutzungsdauer werden in einem fundierten und nachvollziehbaren Restnutzungsdauer-Gutachten dokumentiert.
✓ Übergabe & Unterstützung: Nach Fertigstellung erhalten Sie das Gutachten. Bei fachlichen Rückfragen zum Gutachten stehen wir Ihnen auch nach der Übergabe zur Verfügung.
Bearbeitungsdauer: In der Regel 3 bis 10 Werktage nach Vorliegen der erforderlichen Unterlagen und Durchführung des Ortstermins.
Einfamilienhäuser
Mehrfamilienhäuser
Eigentumswohnungen
Wohn- und Geschäftshäuser
Gewerbeimmobilien
Reihen- und Doppelhäuser
Wohnanlagen
Gemischt genutzte Immobilien
Ältere Bestandsimmobilien
Modernisierungs- und sanierungsbedürftige Gebäude
Weitere Informationen zu Die Sehrgutachter finden Sie unter: www.diesehrgutachter.de
Fundierter Nachweis der tatsächlichen Restnutzungsdauer
Die Immobilienbewertungsexpertise von WertAtlas kombiniert mit der Spezialisierung der Sehrgutachter – für fachlich fundierte Gutachten und aussagekräftige Gutachten für die Vorlage beim Finanzamt.
Ein fachlich fundiertes und nachvollziehbar begründetes Gutachten kann als Nachweis einer kürzeren tatsächlichen Nutzungsdauer gegenüber dem Finanzamt vorgelegt werden. Die abschließende steuerliche Würdigung und Entscheidung obliegt der zuständigen Finanzbehörde. Eine der Hauptvoraussetzungen dafür ist eine nachvollziehbare und methodisch korrekte Ermittlung der Restnutzungsdauer, die den geltenden Richtlinien der Immobilienbewertung (nach den einschlägigen fachlichen und rechtlichen Bewertungsgrundlagen) entspricht.
Wir erstellen Gutachten, die vollständig und formal korrekt aufgebaut sind, um Ihnen optimale Chancen auf Anerkennung zu bieten. Diese Anerkennung ist entscheidend, um die steuerlichen Vorteile tatsächlich nutzen zu können.
Wann lohnt sich ein Restnutzungsdauer-Gutachten?
Ein Restnutzungsdauer-Gutachten lohnt sich insbesondere bei älteren Immobilien, Gebäuden mit Renovierungs- oder Sanierungsstau, veralteter Haustechnik, energetischen Schwächen oder erheblichen baulichen Mängeln. Auch wenn notwendige Instandhaltungen über Jahre hinweg aufgeschoben wurden, kann die tatsächliche wirtschaftliche Restnutzungsdauer deutlich von den steuerlichen Standardannahmen abweichen. Darüber hinaus ist ein Gutachten bei neu erworbenen Bestandsimmobilien sinnvoll, da der Kaufpreis oder Marktwert allein nur begrenzt Rückschlüsse auf den tatsächlichen Zustand eines Gebäudes zulässt.
Mit Die Sehrgutachter, dem spezialisierten Fachbereich von WertAtlas für Restnutzungsdauer-Gutachten, profitieren Sie von der Kombination aus fundierter Immobilienbewertung und spezialisierter Gutachtenexpertise. Die fachliche Analyse schafft Transparenz über den tatsächlichen Gebäudezustand, deckt mögliche Abschreibungspotenziale auf und bildet die Grundlage für eine nachvollziehbare, methodisch korrekte Ermittlung der Restnutzungsdauer. So entstehen belastbare Gutachten mit optimalen Voraussetzungen für die Anerkennung durch das Finanzamt und die Nutzung möglicher steuerlicher Vorteile.
Anerkennung durch das Finanzamt
Damit eine kürzere tatsächliche Nutzungsdauer gegenüber dem Finanzamt nachgewiesen werden kann, muss die Ermittlung fachlich fundiert, plausibel und nachvollziehbar erfolgen. Die Sehrgutachter erstellen Restnutzungsdauer-Gutachten durch gemäß DIN EN ISO/IEC 17024. Bestandteil unserer Begutachtung ist grundsätzlich ein Ortstermin. Dabei wird die Immobilie besichtigt und ihr baulicher und technischer Zustand dokumentiert.
Auf Grundlage der Objektunterlagen, der Feststellungen beim Ortstermin sowie der einschlägigen fachlichen und rechtlichen Bewertungsgrundlagen wird die tatsächliche Restnutzungsdauer hergeleitet und im Gutachten dokumentiert.Das Gutachten kann als Nachweis gegenüber dem Finanzamt vorgelegt werden. Die steuerliche Würdigung und Entscheidung über die Berücksichtigung einer kürzeren tatsächlichen Nutzungsdauer obliegt der zuständigen Finanzbehörde.
Bei fachlichen Rückfragen zum Gutachten unterstützen die gemäß DIN EN ISO/IEC 17024 zertifizierten Sachverständigen von Die Sehrgutachter mit ergänzenden Erläuterungen oder Stellungnahmen.
Beispiel: Mehr Abschreibung. Mehr Steuervorteile.
Ein Restnutzungs -Gutachten kann die tatsächliche Nutzungsdauer verkürzen und dadurch die jährliche Abschreibung und Ihre steuerlichen Vorteile deutlich erhöhen.
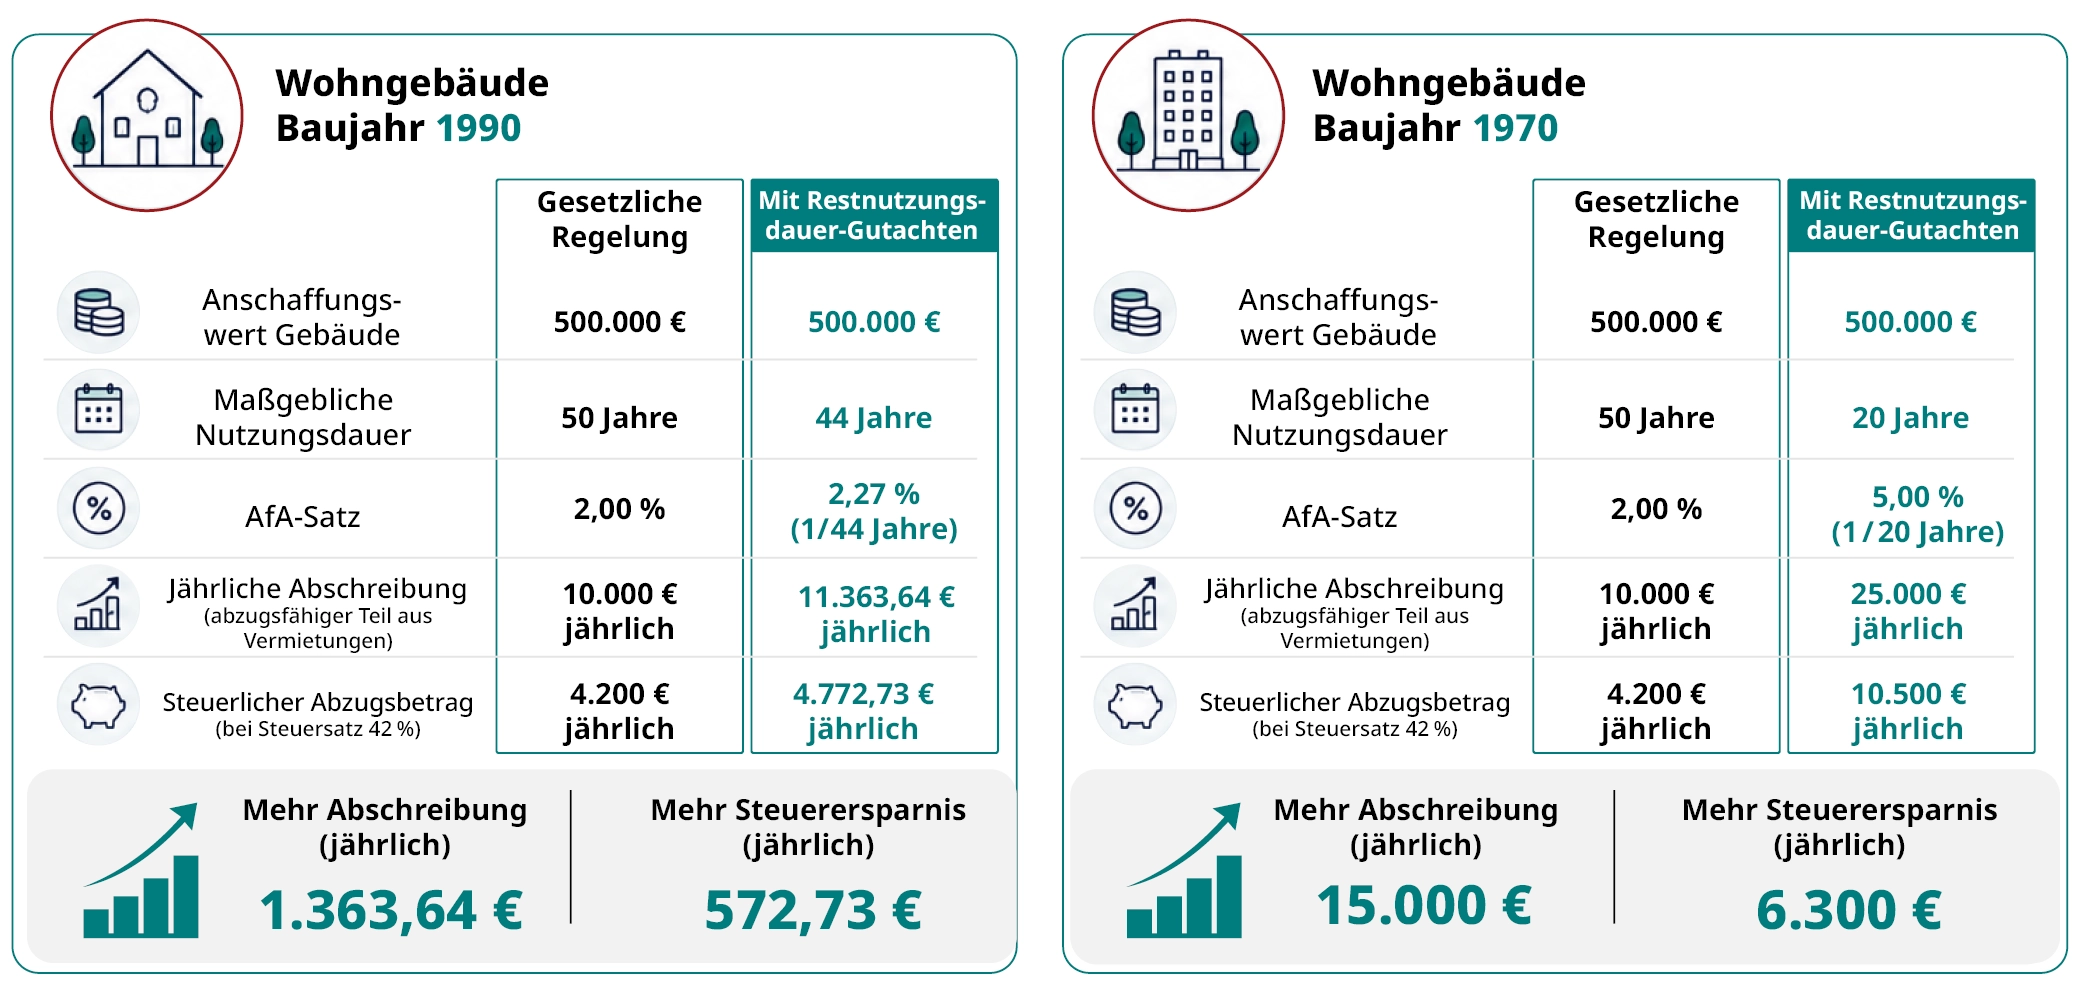
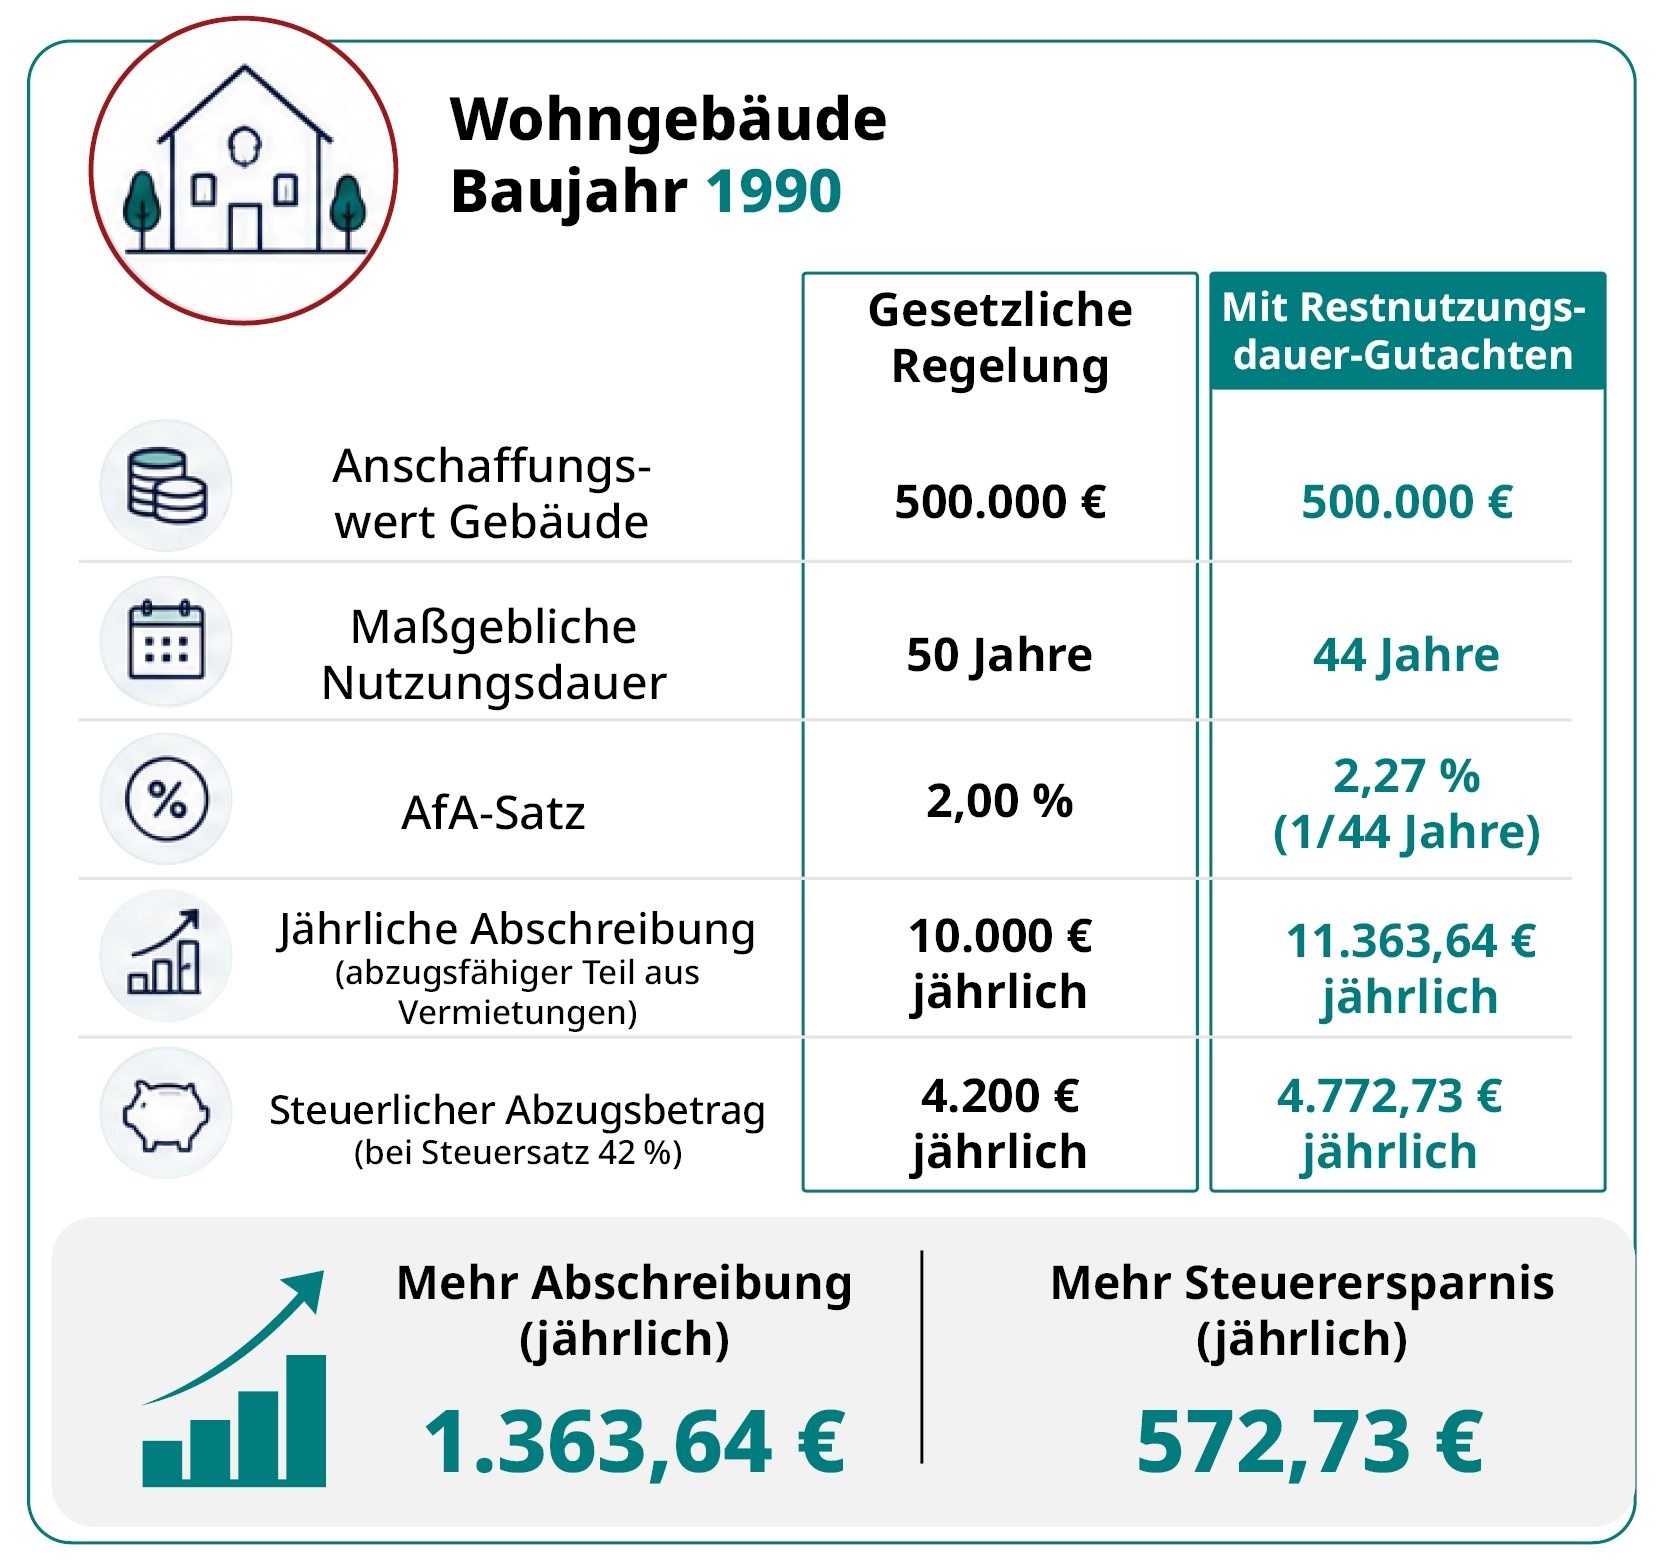
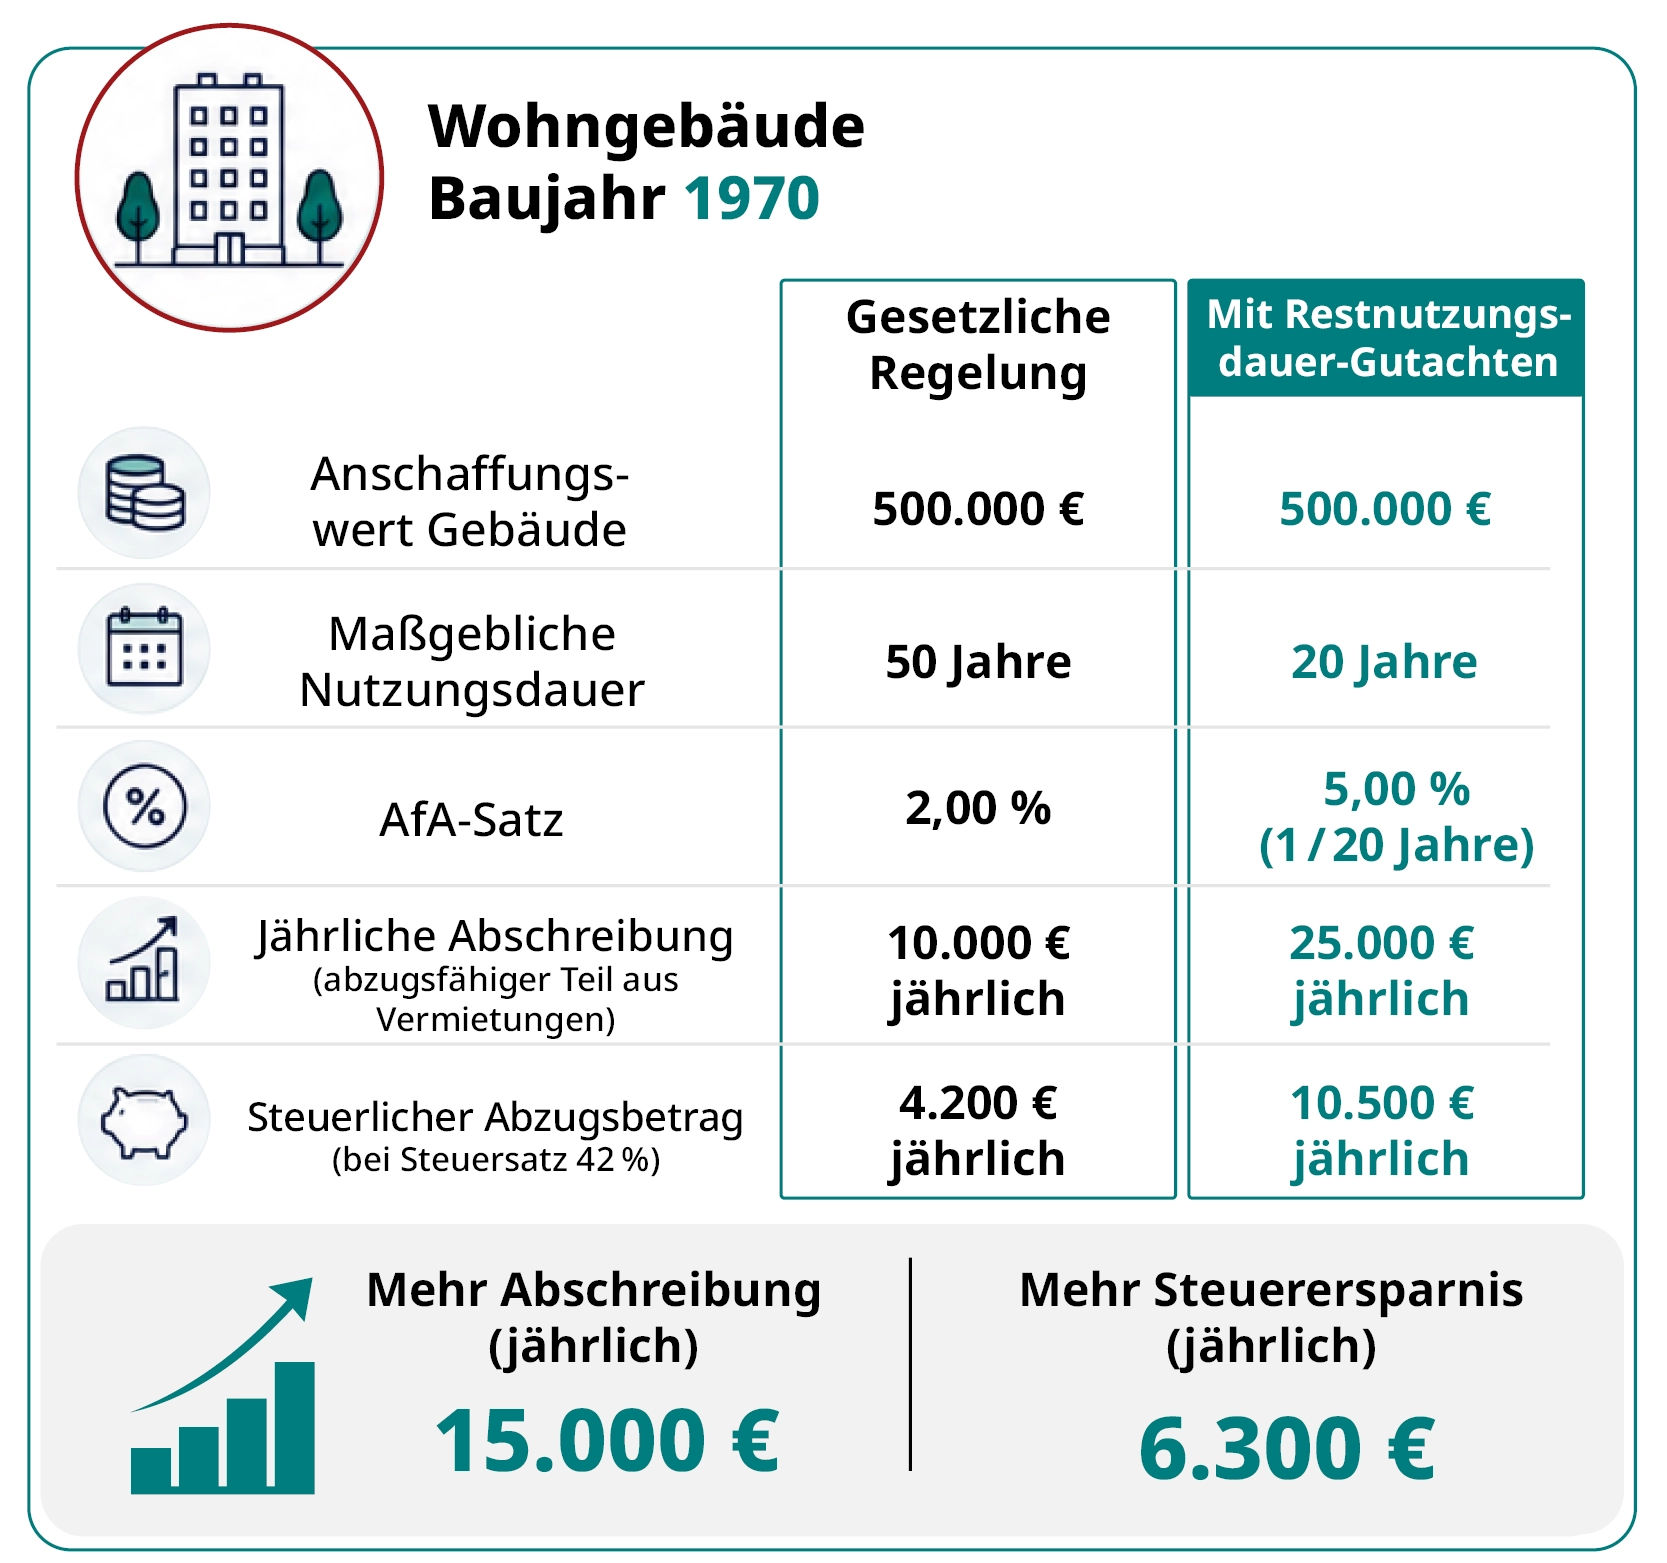
Hinweis: Die dargestellten Berechnungen sind vereinfachte Rechenbeispiele und stellen keine individuelle Steuerberechnung oder Steuerberatung dar. Die tatsächlichen steuerlichen Auswirkungen sind vom jeweiligen Einzelfall abhängig und sollten mit einer Steuerberaterin oder einem Steuerberater abgestimmt werden.
Was Die Sehrgutachter für Sie prüfen
Berücksichtigt werden insbesondere folgende objektrelevante Faktoren:
✓ Baujahr und Gebäudetyp
✓ baulicher und technischer Zustand
✓ Modernisierungen und Sanierungen
✓ energetischer Zustand
✓ Qualität der Bauausführung
✓ Instandhaltungsrückstände
✓ Ausstattung und Gebäudetechnik
✓ wirtschaftliche Nutzbarkeit der Immobilie
Auf dieser Basis wird die wirtschaftliche Restnutzungsdauer hergeleitet und in einem Gutachten verständlich aufbereitet.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenAuf www.diesehrgutachter.de finden Sie weiterführende Informationen rund um Restnutzungsdauer-Gutachten, steuerliche Abschreibungspotenziale und unsere Sachverständigenleistungen.
Jetzt Restnutzungsdauer prüfen lassen
Durch die Expertise von WertAtlas und Die Sehrgutachter erhalten Sie eine fundierte Analyse und Bewertung Ihrer Immobilie. Unser Leistungsumfang umfasst:
✓ kostenfreie Erstberatung
✓ Prüfung der Ausgangssituation
✓ digitale Unterlagen-Checkliste
✓ Analyse der relevanten Objektunterlagen
✓ Objektbesichtigung, sofern erforderlich
✓ Bewertung des baulichen und technischen Zustands
✓ fachgerechte Herleitung der Restnutzungsdauer
✓ ausführliches Gutachten zur Vorlage beim Steuerberater oder Finanzamt
✓Unterstützung bei Rückfragen
Leistungsumfang
Ein professionelles Restnutzungsdauer-Gutachten kann Ihnen helfen, Ihre Immobilie steuerlich optimal zu nutzen und jährlich mehrere tausend Euro zu sparen. Mit Die Sehrgutachter, dem spezialisierten Fachbereich von WertAtlas für Restnutzungsdauer-Gutachten, profitieren Sie von der Kombination aus fundierter Immobilienbewertung und spezialisierter Gutachtenkompetenz. Gemeinsam erstellen wir nachvollziehbare, methodisch fundierte und anerkennungsorientierte Gutachten, die optimale Voraussetzungen für die Anerkennung durch das Finanzamt schaffen. Nutzen Sie die Gelegenheit und kontaktieren Sie uns für eine persönliche Beratung, um Ihre steuerlichen Potenziale bestmöglich auszuschöpfen.